

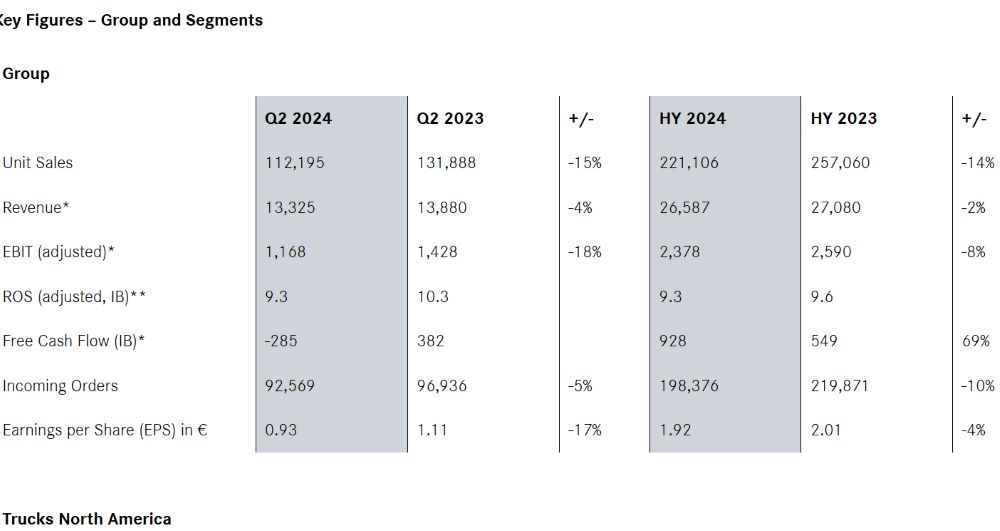
W drugim kwartale Daimler Truck stanął w obliczu wzmożonych zawirowań w kluczowych regionach, głównie w Europie i Azji. Przychody Grupy wynoszące 13,3 miliarda euro są nieco niższe od drugiego kwartału poprzedniego roku (13,9 miliarda euro).
Skorygowany EBIT Grupy w okresie sprawozdawczym wyniósł 1,17 miliarda euro (drugi kwartał 2023 r.: 1,43 miliarda euro). W związku z kurczeniem się rynków samochodów ciężarowych, globalna sprzedaż Grupy w drugim kwartale wyniosła 112 195 sztuk (drugi kwartał 2023 r.: 131 888). Sprzedaż pojazdów akumulatorowo-elektrycznych wzrosła o 69% do 648 pojazdów (2 kwartał 2023 r.: 383).
Jak już ujawniono, Daimler Truck całkowicie utracił wartość księgową według kapitału własnego swojej chińskiej spółki joint venture BFDA (Beijing Foton Daimler Automotive Co., Ltd.) ze względu na negatywny wpływ obecnej sytuacji rynkowej i gospodarczej w Chinach. Miało to negatywny, jednorazowy, niegotówkowy wpływ na EBIT segmentu Trucks Asia i IB na poziomie 120 mln euro w II kwartale. Wyłączając ten jednorazowy wpływ, ROS wynoszący 9,3% wyniósłby 10,2%. Bez pełnego wpływu działalności w Chinach, w tym utraty wartości przez BFDA, marża Trucks Asia wyniosłaby około 4,7%.
Martin Daum, dyrektor generalny Daimler Truck: „Daimler Truck osiągnął ogólnie solidne wyniki na poziomie Grupy w drugim kwartale. Pomijając negatywny jednorazowy efekt utraty wartości w Chinach, nasza skorygowana rentowność sprzedaży w segmencie przemysłowym byłaby ponownie dwucyfrowa. Segmenty Trucks North America i Daimler Buses wykazały doskonałe wyniki przy rekordowych marżach. Jednak popyt na kluczowych rynkach samochodów ciężarowych, szczególnie w Azji i Europie, osłabł. Znajduje to również odzwierciedlenie w naszych zaktualizowanych całorocznych prognozach, w których oczekiwany skorygowany zwrot ze sprzedaży mieści się w przedziale od 8 do 9,5% dla działalności przemysłowej. To nas nie zadowala. Jako zespół będziemy bardzo skoncentrowani i pilnie pracować, aby rok 2024 stał się kolejnym dobrym rokiem dla Daimler Truck”.
Segmenty Trucks North America i Daimler Buses dodatkowo zwiększyły rentowność, osiągając rekordowe wyniki kwartalne. Wyniki Trucks North America zostały wsparte poprawą cen netto i korzystnymi efektami struktury sprzedaży. W segmencie Daimler Buses do ogólnych pozytywnych wyników przyczyniły się znacznie wyższa sprzedaż jednostkowa w porównaniu z poziomem z roku poprzedniego, lepsze ceny netto oraz efekty miksu sprzedaży. Otoczenie rynkowe na głównych rynkach pojazdów ciężarowych w Europie stało się trudniejsze, co spowodowało wzrost trudności w segmencie Mercedes-Benz. Znacząco niższa sprzedaż jednostkowa, szczególnie w regionie UE30, niekorzystne skutki miksu sprzedaży i niepełne wykorzystanie produkcji doprowadziły do ogólnego pogorszenia wyników Mercedes-Benz. Wyniki Financial Services były napędzane wyższymi kosztami ryzyka w Ameryce, głównie w związku z recesją w transporcie towarowym.
Daimler Truck zaktualizował swoje całoroczne prognozy na rok 2024: W bieżącym roku finansowym Grupa spodziewa się sprzedaży jednostkowej od 460 do 480 tysięcy sztuk i przychodów w wysokości od 53 do 55 miliardów euro. Oczekuje się, że EBIT będzie znacząco niższy od poziomu ubiegłorocznego. Oczekuje się, że skorygowany EBIT będzie nieco niższy od poziomu z roku poprzedniego.
W segmencie przemysłowym Daimler Truck spodziewa się przychodów w wysokości od 50 do 52 miliardów euro i skorygowanego ROS od 8% do 9,5%.
W przypadku Trucks North America Grupa oczekuje obecnie skorygowanej rentowności sprzedaży za cały rok w górnej granicy zakresu wytycznych (11% do 13%). W segmencie Mercedes-Benz skorygowany ROS ma obecnie wynosić od 6% do 8% przy sprzedaży od 120 do 135 tysięcy sztuk. W segmencie Trucks Asia obecnie oczekuje się skorygowanego ROS na poziomie 1,5% do 3,5%, ze względu na specjalną pozycję z tytułu utraty wartości BFDA, przy sprzedaży od 120 do 140 tysięcy sztuk. Daimler Truck przewiduje obecnie skorygowany ROS w segmencie autobusów Daimler na poziomie 6,5–8,5%. W przypadku usług finansowych Grupa spodziewa się obecnie zwrotu z kapitału własnego (ROE) na poziomie od 6% do 8%, przy nowej działalności o wartości od 10 do 12 miliardów euro.
Eva Scherer, dyrektor finansowa Daimler Truck: „W Ameryce Północnej widzimy dobre wyniki w ujęciu historycznym i w porównaniu z naszymi konkurentami. To po raz kolejny pokazuje naszą siłę na tym rynku. W Mercedes-Benz włożono wiele wysiłku w poprawę struktury kosztów. Nie możemy być jednak zadowoleni z wyniku II kwartału. Oczywiste jest, że musimy zdefiniować i wdrożyć dalsze środki strukturalne, aby zoptymalizować naszą bazę kosztową i zwiększyć odporność. W drugiej połowie roku w dalszym ciągu głównym tematem będzie generowanie środków pieniężnych. Zapewnimy, że nasi akcjonariusze w dalszym ciągu będą czerpać korzyści z solidnych wyników na poziomie Grupy dzięki atrakcyjnej dywidendzie i trwającemu programowi skupu akcji własnych”.
